
Con fecha 28 de agosto del año 2024, el Servicio de Rentas Internas, emitió la Resolución No. NAC-DGERCGC24-00000031, mediante la cual se reforma la Resolución Nro. NAC-DGERCGC23-00000031, publicada en el Cuarto Suplemento del Registro Oficial No. 421 de 20 de octubre de 2023, la cual establece las “Normas para la Implementación del Intercambio Automático de Información y Aprobar el Anexo de Cuentas Financieras de no Residentes”.
A continuación, incluimos los aspectos más relevantes:
Auto-certificación
- La información de la auto certificación será incluida en el formato que utilicen las instituciones financieras para cuentas nuevas o actualización de las mismas, o en un formato adicional.
- Es obligatorio recibir y validar la auto certificación en el momento de la creación del producto financiero.
- El sujeto pasivo obligado a presentar información no puede basarse en la auto-certificación o documentos cuando conozca o tenga razones para conocer que la información proporcionada es falsa o que la residencia fiscal del titular no corresponde a la indicada mediante la auto-certificación.
Plazo de conservación de las evidencias documentales
La información y documentación generada mediante los procesos de debida diligencia por los sujetos pasivos obligados a presentar información debe conservarse por 7 años contados a partir de la presentación de la información.
Sanciones por presentación tardía del Anexo CRS La presentación tardía de este anexo será sancionada de conformidad con lo previsto en el artículo 106 de la Ley de Régimen Tributario Interno por falta de entrega oportuna de información, de conformidad con la siguiente tabla:
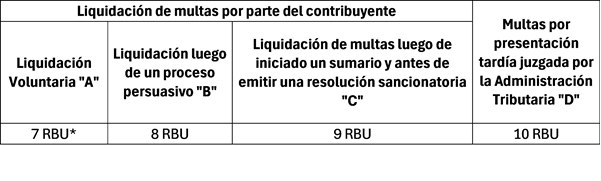
* Remuneración básica unificada.
Sanción por proporcionar información incorrecta o falsa en las auto certificaciones
Los titulares de una cuenta o personas que ejercen control, según de quien se trate, que proporcionen información incorrecta o falsa con respecto de su auto certificación, serán sancionados con una multa de USD 1.000. La multa no exime del cumplimiento de proporcionar información correcta.
Sanción por no realizar los procedimientos de debida diligencia
En caso de que una Institución Financiera Informante no realice la debida diligencia, será sancionada con una multa de USD 1.000. La multa no exime del cumplimiento de realizar el procedimiento de debida diligencia.
Sanción por no acreditase como como sujeto obligado a presentar el Anexo CRS
La falta de acreditación de los sujetos pasivos obligados a presentar el anexo CRS será sancionada con una multa de USD 1.000 dólares. La multa no exime del cumplimiento de acreditarse como sujeto obligado a presentar el anexo CRS.
Exclusión de la condición de sujeto obligado
La Administración Tributaria podrá, de oficio, excluir de la condición de sujeto obligado a quienes se hayan acreditado sin cumplir con las condiciones previstas en la resolución.
Prácticas destinadas a eludir la obligación del reporte del Anexo CRS y los procedimientos debida diligencia
Si las Instituciones Financieras Sujetas a Reportar, los cuentahabientes, los intermediarios y/o cualquier otra persona realizan cualquier tipo de práctica, sobre los cuales se pueda considerar que su principal propósito es evitar la obligación de reporte del Anexo CRS, dichas obligaciones surtirán efecto como si dichas prácticas no existieren, sin perjuicio de las acciones a que hubiere lugar.
Cuentas excluidas de la presentación del anexo CRS
Se consideran cuentas excluidas a las cuentas inactivas.
A efectos de cumplir con los estándares internacionales de intercambio de información y para la presentación del Anexo CRS, una cuenta (distinta a un Contrato de Anualidades) es una cuenta inactiva si:
- Mantenga un saldo total de hasta USD 1.000 o su equivalente en otra moneda de acuerdo con el tipo de cambio oficial, al 31 de diciembre del período sobre el que se informa;
- El Titular de la Cuenta no haya iniciado una transacción respecto de la cuenta o cualquier otra cuenta mantenida por el Titular de la Cuenta en la Institución Financiera Sujeta a Reportar durante los últimos tres años;
- El Titular de la Cuenta no haya tenido contacto con la Institución Financiera Sujeta a Reportar por cuestiones relacionadas con esa o cualquier otra cuenta mantenida por el Titular de la Cuenta en la Institución Financiera Sujeta Reportar durante los últimos seis años; además; y,
- Tratándose de un Contrato de Seguro con Valor en Efectivo, la Institución Financiera Sujeta a Reportar no haya contactado con el Titular de la Cuenta por cuestiones relacionadas con la misma o cualquier otra cuenta mantenida por el Titular de la Cuenta en la Institución Financiera Sujeta a Reportar durante los últimos seis años.
Catastro referencial de los sujetos pasivos obligados a presentar el Anexo CRS
El Servicio de Renta Internas publicará en su portal web institucional www.sri.gob.ec, un catastro referencial de los sujetos pasivos obligados a presentar el Anexo CRS, sin perjuicio ello, los contribuyentes que cumplan con las condiciones señaladas y no se encuentren en tal listado, deberán acreditarse ante la Administración Tributaria como tales, y cumplir con esta obligación en el formato y plazos establecidos, bajo prevención de la aplicación de las sanciones correspondientes.
Normativa de Control y Supervisión para la Implementación del Anexo CRS y Procedimientos de Debida Diligencia
Las entidades que efectúen el control y supervisión de los sujetos obligados a presentar el Anexo CRS, emitirán las normas secundarias para la implementación de las acciones y el cumplimiento de las normas y procedimientos de debida diligencia para el sector de su competencia, en las cuales determinarán la frecuencia y lineamientos de los planes o programas de supervisión, respecto a los procedimientos de debida diligencia.
Disposición Derogatoria
Con la presente Resolución se deroga la Resolución No. NAC-DGERCGC19- 00000062, publicada en el Suplemento del Registro Oficial 108, de 26 diciembre de 2019, por la cual se establecen las cuentas excluidas del ANEXO CRS.
La presente Resolución entrará en vigencia a partir de su publicación en el Registro Oficial.
No responses yet