

Con fecha 29 de julio de 2025, el Ejecutivo envió a la Asamblea Nacional, con carácter de urgente en materia económica, el proyecto de “Ley Orgánica para el control de Flujos Irregulares de Capitales”, que introduce reformas a la Ley de Régimen Tributario Interno para aplicar un impuesto a la renta del 12% sobre las utilidades distribuidas por las sociedades en el Ecuador a sus socios o accionistas.
A continuación, incluimos los aspectos más relevantes:
Impuesto a la Renta en la Distribución de Dividendos o Utilidades
Los dividendos distribuidos por sociedades residentes o establecimientos permanentes en Ecuador estarán sujetos a este impuesto.
Se aplicará una tarifa general de impuesto a la renta del 12% sobre el importe distribuido en el ejercicio fiscal en que se realice la distribución.
Se considera ingreso gravado toda distribución realizada a cualquier contribuyente, excepto si se trata de una sociedad residente en Ecuador o un establecimiento permanente en el país de una sociedad no residente.
La distribución se produce cuando la junta de socios o accionistas decide la entrega, siendo válidos el monto y la fecha que consten en el acta respectiva.
Las sociedades que distribuyan dividendos deben actuar como agentes de retención del 100% del impuesto, efectuando la retención al momento de la distribución, sin importar la fecha de pago.
Para los establecimientos permanentes de no residentes, se considera dividendo distribuido todo excedente remitido a la casa matriz, determinado anualmente después de deducir la participación laboral y el impuesto a la renta.
Si el perceptor es una persona natural residente en Ecuador, tendrá una franja exenta equivalente a tres salarios básicos unificados por cada sociedad que le distribuya dividendos en un mismo período fiscal.
Tarifas especiales
Para las distribuciones a no residentes se aplicará una tarifa del 10%.
Si en la cadena de propiedad hay un residente en paraíso fiscal o jurisdicción de menor imposición y el beneficiario final es residente en Ecuador, la tarifa será del 14%
Si la sociedad no informa sobre su composición societaria, se aplicará una retención del 14% sobre los dividendos relacionados con dicho incumplimiento.
Préstamos Considerados Dividendos Anticipados
Los préstamos otorgados por una sociedad a sus beneficiarios o a partes relacionadas, que no sean de carácter comercial, se considerarán dividendos anticipados.
La sociedad deberá retener el impuesto correspondiente, declararlo y pagarlo al mes siguiente. Esta retención constituye un crédito tributario para la sociedad.
Dividendos Percibidos del Exterior
Los dividendos recibidos del exterior por personas naturales o sociedades residentes en Ecuador se sumarán a la renta global y se gravarán según la tabla progresiva de impuesto a la renta.
Se podrá compensar como crédito tributario el impuesto pagado en el extranjero, hasta el monto del impuesto causado en Ecuador, respetando los convenios para evitar la doble imposición celebrados por el Ecuador.
Impuesto a la Renta sobre Utilidades No Distribuidas
Las sociedades residentes y los establecimientos permanentes en Ecuador de sociedades no residentes que, hasta el 31 de julio del ejercicio fiscal corriente, no distribuyan las utilidades acumuladas de ejercicios anteriores, pagarán un porcentaje sobre dicho saldo de conformidad con la siguiente tabla:
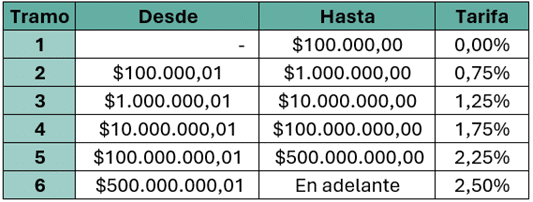
Se aplicará una única tarifa sobre el 100% de las utilidades no distribuidas, sin deducir el monto del primer tramo de la tabla.
Este valor no será reembolsable, pero la sociedad podrá compensarlo en los dos ejercicios fiscales siguientes. Si no se compensa en ese plazo, se considerará como gasto no deducible.
Esta norma no aplica a fideicomisos sin actividad empresarial, sociedades sin fines de lucro, empresas públicas ni a la participación estatal en sociedades de economía mixta.
Disposiciones Generales
Estas reformas serán aplicables a partir del primer día del mes siguiente a la publicación de la presente ley en el Registro Oficial.
Los dividendos distribuidos por sociedades residentes o establecimientos permanentes en Ecuador entre el 1 de enero de 2025 y el día de entrada en vigor de la ley, a favor de personas naturales residentes en Ecuador, se consolidarán con la renta global y serán sometidos a imposición de conformidad con la tabla progresiva correspondiente.
No responses yet