

Con fecha 26 de agosto del 2025, la Asamblea Nacional aprobó la Ley Orgánica de Transparencia Social la cual tiene como objetivo principal promover la transparencia en las Organizaciones Sociales Sin Fines de Lucro (OSSFL) que operan en Ecuador.
La Ley busca promover la transparencia en las OSSFL, garantizando la presunción de buena fe organizativa y el respeto al derecho de libre asociatividad,también fortalece el control estatal para prevenir, detectar y controlar flujos irregulares de capitales, incentivar el cumplimiento tributario, optimizar la gestión de bienes públicos y supervisar recursos mineros estratégicos.
Aspectos más importantes:
La Superintendencia de Economía Popular y Solidaria (SEPS) será el ente de control encargado de la vigilancia, auditoría, intervención, control y supervisión de las Organizaciones Sociales Sin Fines de Lucro (OSSFL). La SEPS clasificará a las OSSFL en riesgo bajo, medio o alto, considerando criterios como volumen de recursos, origen de fondos, alcance territorial, naturaleza de actividades, número de beneficiarios, historial normativo y resultados de evaluaciones de riesgo. Las organizaciones podrán solicitar revisión de su clasificación, que será periódicamente actualizada.
Obligaciones Diferenciadas y Prevención de Usos Ilícitos
Las OSSFL deberán cumplir obligaciones de transparencia, integridad y prevención según su nivel de riesgo; deben implementar medidas proporcionales para evitar usos ilícitos de los fondos, tales como: conocer a sus donantes, verificar el uso legal de recursos, detectar e informar operaciones inusuales y cooperar con la UAFE cuando corresponda.
Integridad, Transparencia y Cumplimiento Basado en Riesgo
Las OSSFL deben promover una cultura organizacional basada en ética e integridad, implementando códigos de ética, manejo de conflictos de interés, canales de alerta y gestión de riesgos de corrupción. Según su nivel de riesgo, deberán implementar Sistemas de Integridad Institucional. Las organizaciones de riesgo alto deberán designar un Responsable Institucional de Cumplimiento (RIC), mientras que las de riesgo medio o bajo podrán aplicar mecanismos alternativos proporcionales.
En cuanto a transparencia y rendición de cuentas, las OSSFL publicarán información relevante según su riesgo, incluyendo estatutos, estados financieros, fuentes de financiamiento, donantes, gastos y políticas de integridad. También deberán presentar informes de gestión y uso de recursos a la SEPS, con periodicidad anual para riesgo medio y alto, y bienal para riesgo bajo. Todas las OSSFL deben registrarse obligatoriamente en el Sistema Unificado de Información, administrado por el Ministerio de Gobierno.
Incentivos y Apoyo
El Reglamento General establecerá mecanismos de reconocimiento y certificación para organizaciones que implementen buenas prácticas, pudiendo priorizarse en cooperación, alianzas estratégicas y participación institucional. Se fomentará la coordinación interinstitucional para evitar duplicidad de requerimientos y se ofrecerá apoyo técnico, capacitación y guías, especialmente a OSSFL de menor riesgo.
Protección, Exclusiones y Reconocimientos Territoriales
Se protege la libertad de asociación, garantizando que los controles no sean usados para persecución política o interferencia ilegítima. Se excluyen del ámbito de la ley las organizaciones de culto reguladas por convenios internacionales y las personas jurídicas sin fines de lucro con funciones públicas bajo regulación sectorial.
Disposiciones Transitorias
El Presidente de la República deberá emitir el Reglamento General en un plazo máximo de 60 días. Las OSSFL ya constituidas deberán registrarse en el Sistema Unificado de Información en 180 días; el incumplimiento puede acarrear suspensión temporal o revocatoria de la personería jurídica. Asimismo, se establece un plazo de seis meses desde la expedición del Reglamento para implementar los Sistemas de Integridad Institucional. Se contemplan disposiciones para la transferencia a custodia en el Banco Central de montos congelados por posibles operaciones ilícitas antes de la entrada en vigencia de la ley.
Reformas a varias normas legales
Ley Orgánica de Prevención, Detección y Combate del Delito de Lavado de Activos y de la Financiación de otros Delitos – UAFE
La UAFE se consolida como la entidad técnica central en la prevención y combate del lavado de activos, financiamiento del terrorismo y otros delitos financieros, con facultades para analizar operaciones de servidores públicos salientes y sus familiares, garantizando legalidad y reserva. Puede disponer de medidas cautelares administrativas excepcionales, como la inmovilización temporal de fondos por indicios graves de operaciones sospechosas.
Se protege la identidad de los funcionarios y analistas de la UAFE, así como de los oficiales de cumplimiento de los sujetos obligados, estableciendo sanciones para cualquier revelación indebida.
Se regula la retención de fondos por presuntas actividades ilícitas con transferencia a cuentas de custodia en el Banco Central y se tipifican nuevas infracciones por reportes tardíos, incompletos o erróneos de transacciones y operaciones a la UAFE.
Código Tributario
Se incorpora una norma que establece la facultad de que las máximas autoridades de las entidades públicas del Gobierno Central y sus familiares soliciten a la Administración la determinación de sus obligaciones tributarias cuyo hecho generador se haya producido durante el ejercicio o ejercicios fiscales en los cuales hayan desempeñado su cargo.
Ley de Régimen Tributario Interno
Se introducen reformas específicas dentro de la Ley, enfocadas en la distribución de dividendos y el tratamiento de utilidades no distribuidas.
- Reforma Art. 9, numeral 15, inciso segundo:
Se elimina la frase: “en los mismos porcentajes establecidos para el caso de distribución de dividendos y utilidades, conforme lo dispuesto en el Reglamento para la aplicación de esta Ley”
- Sustitución del Art. 39.2: Impuesto a la Renta en la Distribución de Dividendos o Utilidades
- Los dividendos distribuidos por sociedades residentes o establecimientos permanentes en Ecuador estarán sujetos a una retención del impuesto a la renta único del 12% sobre el importe distribuido en el ejercicio fiscal.
- Toda distribución se considera ingreso gravado, salvo distribuciones a sociedades residentes o establecimientos permanentes en Ecuador de sociedades no residentes.
- Las sociedades que distribuyan dichos dividendos actúan como agentes de retención del 100% del impuesto al momento de la distribución.
Todo excedente de remesas a la casa matriz se considera dividendo distribuido, calculado anualmente según técnica contable y principio de plena competencia, restando participación laboral e impuesto a la renta.
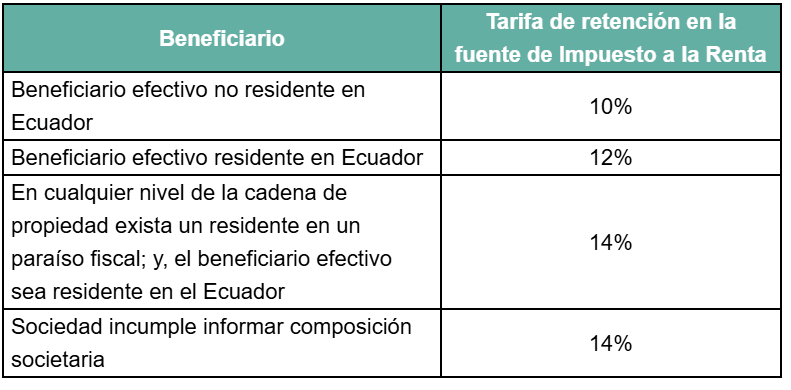
Tarifas Especiales según tipo de Beneficiario:
Particularidades
- Dividendos Anticipados: Donaciones, préstamos a beneficiarios de capital o préstamos no comerciales a partes relacionadas se consideran dividendos anticipados; se debe aplicar la retención en la fuente correspondiente y esta constituirá crédito tributario para la sociedad en su declaración del impuesto a la renta.
- Franja Exenta para Personas Naturales: Tres salarios unificados por sociedad que distribuya dividendos en un mismo período fiscal.
- Dividendos del Exterior: Se consolidan con renta global y se someten a imposición; se permite compensación de impuesto pagado en el exterior hasta el límite del impuesto en Ecuador.
- Convenios para evitar la doble imposición: La aplicación de la normativa interna no afectará la aplicación de los convenios para evitar la doble imposición suscritos por Ecuador.
- Adición del Art. 39.2.1: Pago a cuenta sobre las utilidades no distribuidas
Sociedades residentes y establecimientos permanentes que hasta 31 de julio de 2025 no distribuyan utilidades acumuladas deberán pagar impuesto a la renta, de acuerdo con la siguiente table progresiva:

Compensación y Devolución
En relación con el tratamiento del crédito tributario derivado del impuesto a las utilidades no distribuidas, este puede ser compensado con las retenciones generadas por la distribución de dividendos o con las obligaciones correspondientes al impuesto a la renta en el ejercicio en el que dichas utilidades se distribuyan o capitalicen.
Si luego de esta compensación existiera un saldo no utilizado, este podrá ser solicitado en devolución. No obstante, si las utilidades no son distribuidas ni capitalizadas dentro de los dos ejercicios fiscales posteriores, el saldo pendiente deberá registrarse como un gasto no deducible.
Las compañías holding podrán compensar este crédito tributario con las obligaciones relativas a la retención por distribución de dividendos o solicitar la devolución del mismo, siempre que distribuyan dividendos o capitalicen utilidades.
Los fondos y fideicomisos de inversión, las empresas de economía mixta con participación estatal, así como las instituciones financieras y de seguros, no se encuentran sujetas a esta obligación.
Vigencia de las reformas al tratamiento tributario de los dividendos y utilidades no distribuidas
La aplicación de las reformas entrará en vigencia a partir del primer día del mes siguiente a la publicación de la Ley en el Registro Oficial.
Los dividendos percibidos por personas naturales residentes en el país entre el 1 de enero de 2025 y el día previo a la entrada en vigencia del artículo 39.2 se integrarán a la renta global del contribuyente y estarán sujetos a la imposición conforme a la tabla progresiva correspondiente.
En el caso de los contribuyentes acogidos al Régimen del Impuesto a la Renta Único (IRU), se prevén condiciones específicas para la compensación y devolución relacionadas con lo dispuesto en el artículo 39.2.1, las mismas que serán desarrolladas en la normativa secundaria.
No responses yet