
Con fecha 13 de diciembre del año 2024, el Servicio de Rentas Internas, emitió la Resolución No. NAC-DGERCGC24-00000040, mediante la cual se establecen las condiciones para la aplicación de las deducciones adicionales (contratación de mujeres y generación de incremento neto de trabajo) establecidas en los numerales 9.1, 9.2 y 9.3 del artículo 10 de la Ley de Régimen Tributario Interno y su Reglamento.
A continuación, incluimos los aspectos más relevantes:
Aplicación del beneficio por generación de incremento neto de trabajo por empleo joven y contratación a personas que hayan cumplido con una pena privativa de la libertad superior a un año
- Los empleadores que al 31 de diciembre de cada año hayan generado incremento neto de plazas de trabajo, por contratación a jóvenes y/o a personas que hayan cumplido con una pena privativa de la libertad superior a un año, tendrán derecho a las deducciones adicionales calculadas sobre el rubro correspondiente a sueldos y salarios aportados a la seguridad social.
- El empleador deberá llevar un registro de los movimientos de entradas y salidas de los trabajadores que se generen en cada año, a fin de poder identificar a los trabajadores sobre los cuales aplique el beneficio.
Cálculo del incremento neto de plazas de trabajo
- Para determinar el incremento neto de plazas de trabajo, deberá contrastarse el total de contratos en relación de dependencia registrados por el empleador ante el Ministerio del Trabajo, al 31 de diciembre del año fiscal en que pretende aplicar la deducción adicional y al 31 de diciembre del año inmediato anterior.
- Se considera incremento neto de plazas de trabajo al resultado de restar al saldo de trabajadores en relación de dependencia al 31 de diciembre del ejercicio fiscal del que se aplica el beneficio, el saldo de trabajadores al 31 de diciembre del año inmediato anterior.
- Para el caso del incremento neto de plazas de trabajo para jóvenes se deberá relacionar la nómina de trabajadores jóvenes registrados por el empleador al 31 de diciembre del año en que pretende aplicar la deducción adicional respecto a la nómina de trabajadores jóvenes al 31 de diciembre del año inmediato anterior.
- Para este cálculo, se considerarán todos los contratos de trabajo bajo cualquiera de las modalidades establecidas en el Código del Trabajo para el efecto.
Montos sobre los que se calcula el beneficio
- La deducción adicional corresponde exclusivamente a los gastos mensuales de sueldos y salarios sobre los cuales se aporte a la seguridad social.
No se incluirán en el cálculo de la deducción adicional los beneficios sociales u otros rubros pagados a los trabajadores que no constituyan materia gravada para la seguridad social ni el aporte patronal a la seguridad social.
No se considera duplicidad de beneficio cuando el aporte el sueldo o salario del trabajador es soportado por el Estado, por aplicación de beneficios a favor del empleo joven de acuerdo con las leyes vigentes.
Tiempo de aplicación del beneficio
- El empleador que verifique el incremento de plazas netas de trabajo podrá aplicar el beneficio de la deducción adicional, por el plazo de hasta doce meses contados desde el inicio de la relación laboral, consecutivamente, durante ese ejercicio fiscal y el siguiente.
- En el caso de terminación de la relación laboral del trabajador nuevo, por cualquier causa, antes del 31 de diciembre del año fiscal en que se quiera aplicar el beneficio, el empleador podrá continuar con la aplicación del beneficio, siempre que la plaza de trabajo se cubra en el mes siguiente a dicha terminación, por otro trabajador que reúna las condiciones previstas en la ley para acceder al beneficio, debiendo ajustarse el beneficio a las nuevas condiciones salariales contratadas, por el resto de meses de aplicación del beneficio.
Porcentajes de deducción adicional
Los porcentajes de deducción adicional se aplicarán de acuerdo con la siguiente tabla:

Requisitos individuales
Las condiciones que deberán cumplir los trabajadores que ocupen las nuevas plazas de trabajo serán las siguientes:
Contrato juvenil: la persona contratada debe tener entre 18 y 28 años de edad durante la relación laboral. Este beneficio será aplicable al empleador hasta el mes en que el trabajador cumpla 29 años.
Egresados o graduados de entidades educativas públicas, municipales o fiscomisionales: La condición podrá verificarse con los títulos, certificados, o registros correspondientes.
Personas que paguen pensiones alimenticias: Las pensiones deberán constar en sentencia o acuerdo transaccional. El empleador solo podrá aplicar el beneficio durante los meses en que las pensiones hayan sido pagadas hasta la fecha de presentación de la declaración del impuesto a la renta a la que se aplica el beneficio.
Reinserción laboral de personas privadas de la libertad: La plaza de trabajo deberá estar ocupada por una persona que haya cumplido una pena privativa de libertad superior a un año; o, que se encuentre en un régimen semiabierto; o, que haya recibido medidas cautelares personales de privación de libertad, siempre que a la fecha de celebración del contrato estas medidas hayan sido levantadas y no hubieren recibido sentencia condenatoria.
La condición de haber cumplir con la pena, el régimen semiabierto o el haber cumplido medidas cautelares que se hayan levantado y que no existan medidas vigentes a la fecha, así como no haber recibido sentencia condenatoria, podrá verificarse con el documento emitido por el Servicio Nacional de Atención Integral a Personas Adultas Privadas de la Libertad y a Adolescentes Infractores (SNAI).
Las plazas de trabajo también podrán ser ocupadas por sus cónyuges o parejas en unión de hecho, lo cual se podrá demostrar con los documentos respectivos, tales como cédula de identidad, licencia de conducir, certificado de matrimonio o documentos protocolizados ante notario público, etc.
Conservación de documentos de sustento
El empleador que aplique los beneficios de deducción adicional deberá guardar los documentos de soporte y prueba de la condición de cada trabajador nuevo contratado, por el plazo de siete años, contados desde la declaración de impuesto a la renta en que se aplicó el beneficio.
Incremento neto de empleo para el sector de la construcción
En el caso del sector de la construcción, para que los contribuyentes puedan acogerse al beneficio del incremento neto de empleo, deberán tener registrada como actividad económica principal en el RUC cualquier actividad prevista en la Clasificación Industrial Internacional Uniforme (CIIU) en la Sección F, correspondiente a ‘Construcción’.
Incremento neto de empleo para el sector de la agricultura
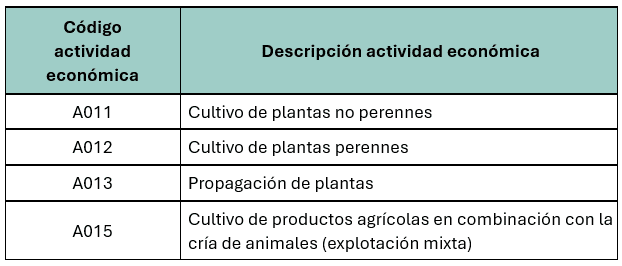
Para que los contribuyentes del sector de la agricultura puedan acogerse al beneficio del incremento neto de empleo, deberán tener registrada como actividad económica principal en el RUC cualquier actividad prevista en la Clasificación Industrial Internacional Uniforme (CIIU) con los siguientes códigos:
Cálculo proporcional del beneficio por incremento neto de empleo cuando el empleador desarrolle actividades adicionales a la construcción y agricultura
- Los contribuyentes que desarrollen actividades de construcción y agricultura como actividades principales y adicionalmente tengan registradas en su RUC otras actividades diferentes, para tener derecho a la deducción adicional deberán diferenciar en su nómina los empleados asignados a cada actividad económica a través de centros de costos y calcular el incremento neto de empleos solamente sobre los trabajadores que intervengan exclusivamente en la actividad económica de construcción o agricultura.
- Los contribuyentes que no puedan diferenciar su nómina por actividad económica, aplicarán el beneficio de deducción adicional proporcionalmente a sus ingresos, para lo cual deberán diferenciar en su contabilidad o en su registro de ingresos y egresos, los ingresos correspondientes a cada actividad económica; deberán calcular la proporcionalidad entre los ingresos provenientes de la construcción o agricultura con relación al total de ingresos operacionales al 31 de diciembre del ejercicio en el que se aplica el beneficio y el resultado obtenido se multiplicará por la deducción a la que tiene derecho según el cálculo detallado.
Limitaciones
- No será aplicable el beneficio de deducción adicional cuando los nuevos empleados hayan sido dependientes del mismo empleador o de parientes dentro del cuarto grado de consanguinidad o segundo de afinidad del empleador, accionistas o representantes legales o de las partes relacionadas al empleador, en los tres ejercicios fiscales anteriores al de su contratación.
- El beneficio no podrá ser aplicable sobre sueldos y salarios pagados a trabajadores que ocupen nuevas plazas de trabajo que se hayan considerado para la aplicación de otros incentivos tributarios por incremento de empleos.
- Los contribuyentes que estén sujetos al Régimen del Impuesto Único no podrán aplicar la deducción adicional de la que trata la presente resolución debido a la naturaleza propia del régimen.
Cumplimiento de obligaciones
Para poder acceder al beneficio, el empleador deberá encontrarse al día en el pago de sus obligaciones con el SRI, IESS y el Ministerio del Trabajo, hasta la fecha de presentación de la declaración del impuesto a la renta correspondiente.
Aplicación del beneficio por contratación de mujeres
- Para acceder a la deducción de hasta 140 % adicional de gasto deducible, deberá verificarse la inclusión de una o varias mujeres en la nómina, cumpliendo el resto de requisitos establecidos en la ley.
- En caso de terminación de la relación laboral por cualquier causa, este incentivo tributario podría seguir siendo aplicado siempre que la plaza de trabajo sea cubierta por otra trabajadora, debiendo la nueva contratación mantener las mismas condiciones salariales y contractuales o de ser el caso se deberá ajustar el incentivo a las nuevas condiciones contractuales.
La presente Resolución entrará en vigencia a partir de su publicación en el Registro Oficial
No responses yet